Tarjeta en dólares digitales: cómo funciona, costos y límites

VIIO
Fecha de publicación: 28/9/2026
Fecha de actualización: 28/9/2026
Una tarjeta en dólares digitales no es solo una tarjeta internacional más. La diferencia real está en qué pasa en el momento del pago: si gastas desde un saldo que ya está en dólares, o si tu banco convierte automáticamente esos dólares a pesos con una tasa que no controlas. Esa distinción, más que el diseño o el logo de la tarjeta, es lo que determina cuánto termina costándote cada compra.
Esta guía explica cómo funcionan estas tarjetas, qué las diferencia de una tarjeta de crédito o débito colombiana tradicional, y compara tres opciones disponibles en Colombia: VIIO, Global66 y Littio.
Lo esencial, rápido
VIIO
| Atributo | Valor |
| Conversión automática al pagar en USD | No aplica, ya operas en dólares |
| Comisión por compra en moneda distinta a tu saldo principal | Según tasa Visa vigente |
| Cuota de manejo | Sin costo |
| Emisión tarjeta física | Gratis, requiere saldo mínimo de USD 50 |
| Red | Visa |
| Límites de gasto/retiro publicados | No hay cifra fija; varían y se muestran en la app |
Global66 (SmartCard)
| Atributo | Valor |
| Conversión automática al pagar en USD | No, paga 1:1 desde el saldo en esa moneda si lo tienes |
| Comisión por compra en moneda distinta a tu saldo principal | Sin comisión por tipo de cambio (usa tipo de cambio real) |
| Cuota de manejo | Sin costo de mantención |
| Emisión tarjeta física | $8.403 COP, se cobra solo si no hay actividad en la Cuenta Global ese mes |
| Red | Mastercard |
| Límites de gasto/retiro publicados | Varían según verificación de identidad |
Littio Card
| Atributo | Valor |
| Conversión automática al pagar en USD | No, si pagas en USD/EUR/COP/MXN |
| Comisión por compra en moneda distinta a tu saldo principal | 2% adicional en monedas distintas a USD/EUR/COP/MXN |
| Cuota de manejo | Sin costo |
| Emisión tarjeta física | USD $3 la física |
| Red | Mastercard |
| Límites de gasto/retiro publicados | Retiro desde USD 1, hasta USD 5.000 por transacción |
Si tu tarjeta ya opera en dólares o en una moneda estable, pagar en el extranjero no dispara una conversión automática a pesos con la tasa que decida tu banco. Ese es el problema real que resuelven estas tres tarjetas, cada una a su manera.
Cómo funciona una tarjeta en dólares digitales
Una tarjeta colombiana tradicional, sea de crédito o débito, mantiene tu saldo en pesos. Cuando pagas en el extranjero o en un sitio que cobra en dólares, el banco hace la conversión automáticamente, y esa tasa suele incluir un margen adicional que no siempre es visible antes de pagar.
Una tarjeta en dólares digitales invierte el orden: tu saldo ya está en dólares (o en una moneda estable equivalente), así que pagar en dólares no requiere ninguna conversión. Solo se convierte si pagas en una moneda distinta a la de tu saldo, y ahí es donde cada plataforma aplica reglas distintas.
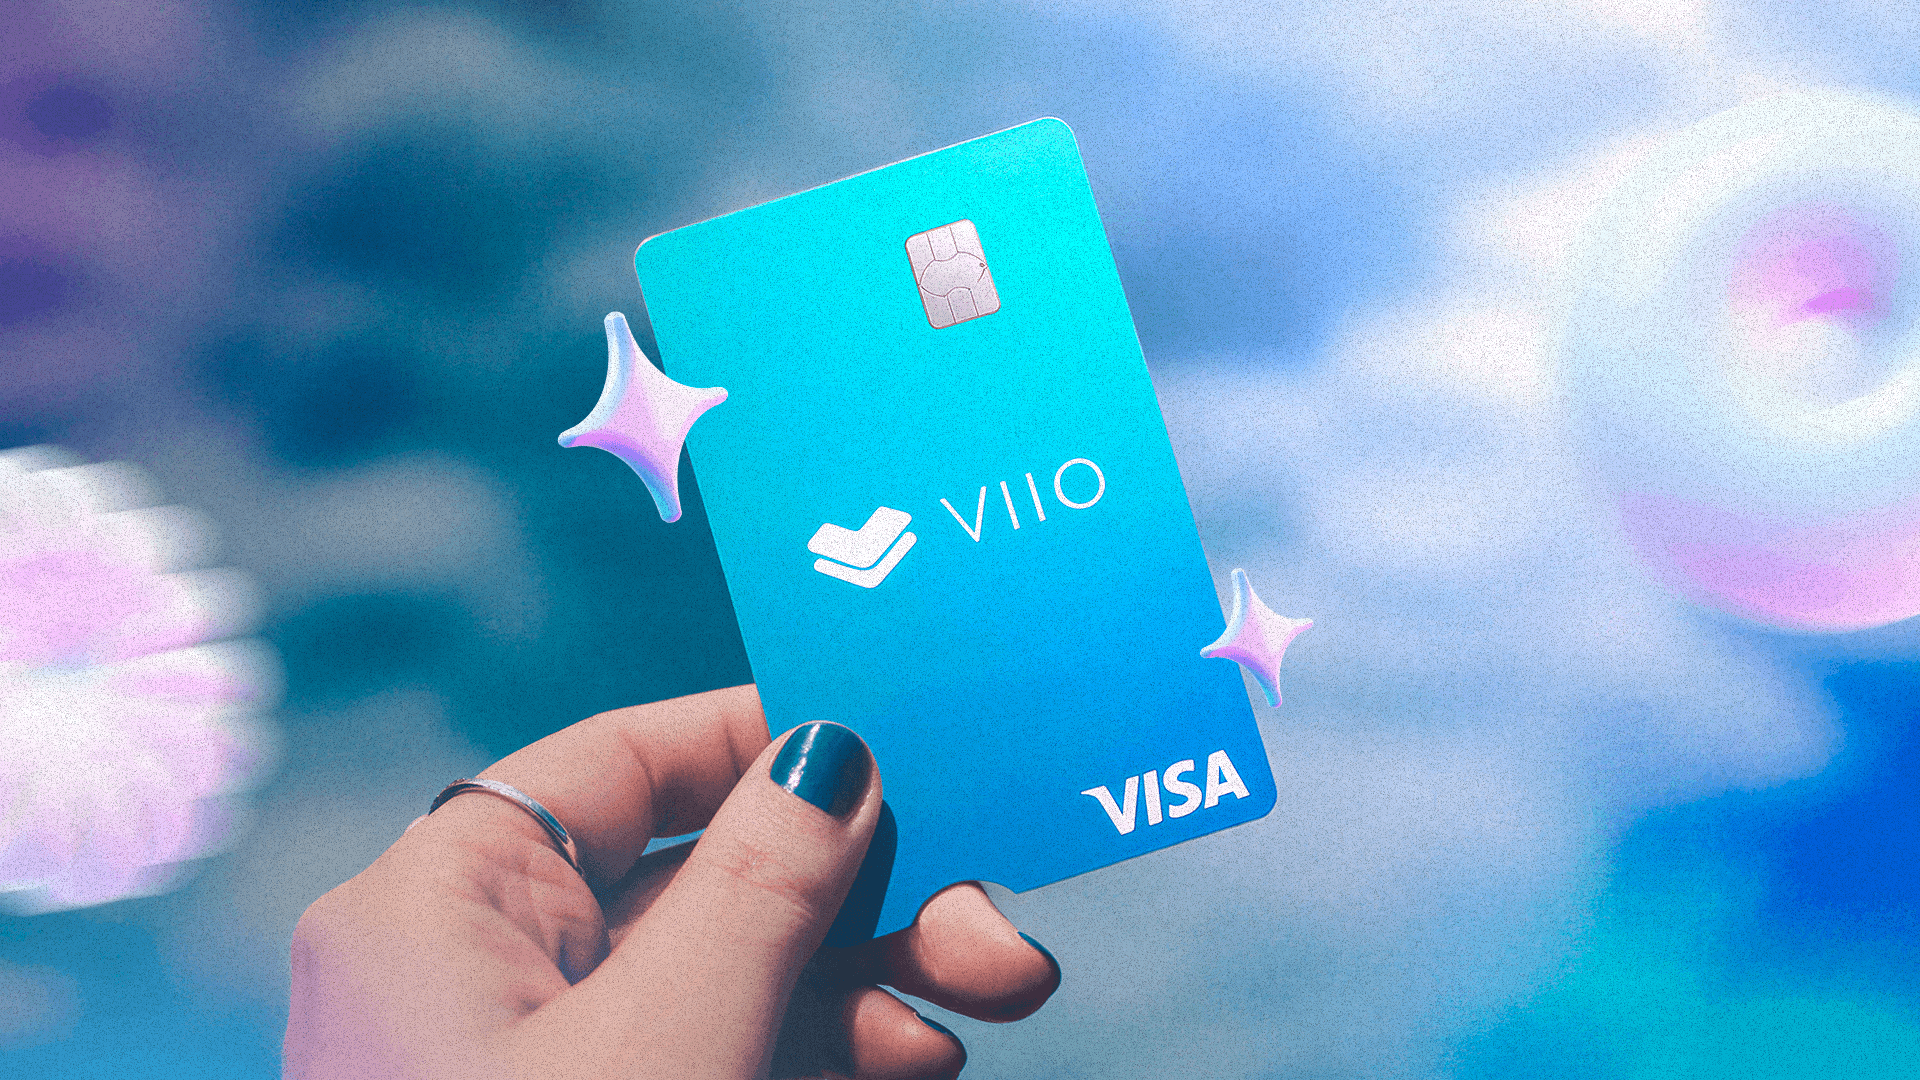
VIIO permite mantener saldo en dólares. La tarjeta virtual y física funciona sobre la red Visa, y las compras en dólares no requieren conversión porque el saldo ya está en esa moneda.
Global66 funciona distinto: su Smart Card es multidivisa. Detecta automáticamente la moneda de la transacción y usa el saldo correspondiente si lo tienes cargado en esa moneda, evitando así el margen por tipo de cambio. Si no tienes saldo en esa moneda específica, ahí sí aplica una conversión.
Littio construyó su propio grupo de monedas estables (USDC, EURC, COPM, MXNT) con conversión 1:1 entre esas cuatro. Pagar en cualquiera de esas monedas no genera comisión; pagar en una moneda fuera de ese grupo sí agrega un 2% más la tasa de conversión de Mastercard.
Costos: lo que cada una cobra y lo que no
VIIO no cobra cuota de manejo en cuenta ni en tarjeta. La tarjeta física es gratuita, pero requiere un saldo mínimo de USD 50 para solicitarla (la tarjeta virtual solo pide USD 3). Retiros a cuentas bancarias en COP, USD, EUR, GBP, CAD, AUD y MXN están actualmente exentos de costo, aunque el retiro puede tardar hasta 3 días hábiles en reflejarse.
Global66 no cobra cuota de manejo mensual. Sí cobra $8.403 COP por la emisión de la tarjeta física, pero únicamente en los meses en que no haya actividad en la Cuenta Global. La tarjeta en sí no cobra comisión por tipo de cambio cuando pagas en una moneda que ya tienes en tu cuenta.
Littio no cobra cuota de manejo. La tarjeta física tiene un costo único de envío de USD 3; la digital es gratis. El 2% adicional en monedas fuera de su grupo principal es la comisión que más vale tener presente si viajas fuera de la zona de esas cuatro monedas.
Límites: lo que cada plataforma publica
Littio publica sus topes con claridad: retiros desde USD 1 hasta USD 5.000 por transacción, y transferencias entre cuentas propias sin límite de monto. Global66 no publica un número fijo; sus límites dependen del nivel de verificación de identidad completado en la cuenta.
VIIO no publica límites fijos de gasto o retiro. Los límites aplicables pueden variar y se muestran directamente dentro de la app, no en una página pública, así que no hay una cifra única que citar aquí.
Preguntas frecuentes
¿Por qué me cobran más si pago con mi tarjeta colombiana en el extranjero? Porque el banco convierte automáticamente el monto a pesos con una tasa que incluye un margen adicional, generalmente entre 2% y 4% según el emisor. Una tarjeta en dólares digitales evita ese paso si ya tienes saldo en la moneda en la que estás pagando.
¿Necesito tener saldo en la moneda exacta para no pagar comisión? Depende de la plataforma. Con VIIO, tu saldo siempre está en dólares, así que pagar en USD no tiene conversión. Con Global66, necesitas tener saldo cargado en esa moneda específica. Con Littio, cualquiera de sus cuatro monedas principales (USD, EUR, COP, MXN) funciona sin comisión.
Nota del equipo: este contenido es informativo y no constituye asesoría financiera. Las tarifas y límites pueden cambiar; confirma los valores vigentes directamente en cada plataforma antes de decidir.